Mengapa Literasi Keuangan Menjadi Kunci Kesejahteraan Keluarga?
- Admin Debt.co.id
- 15 menit baca
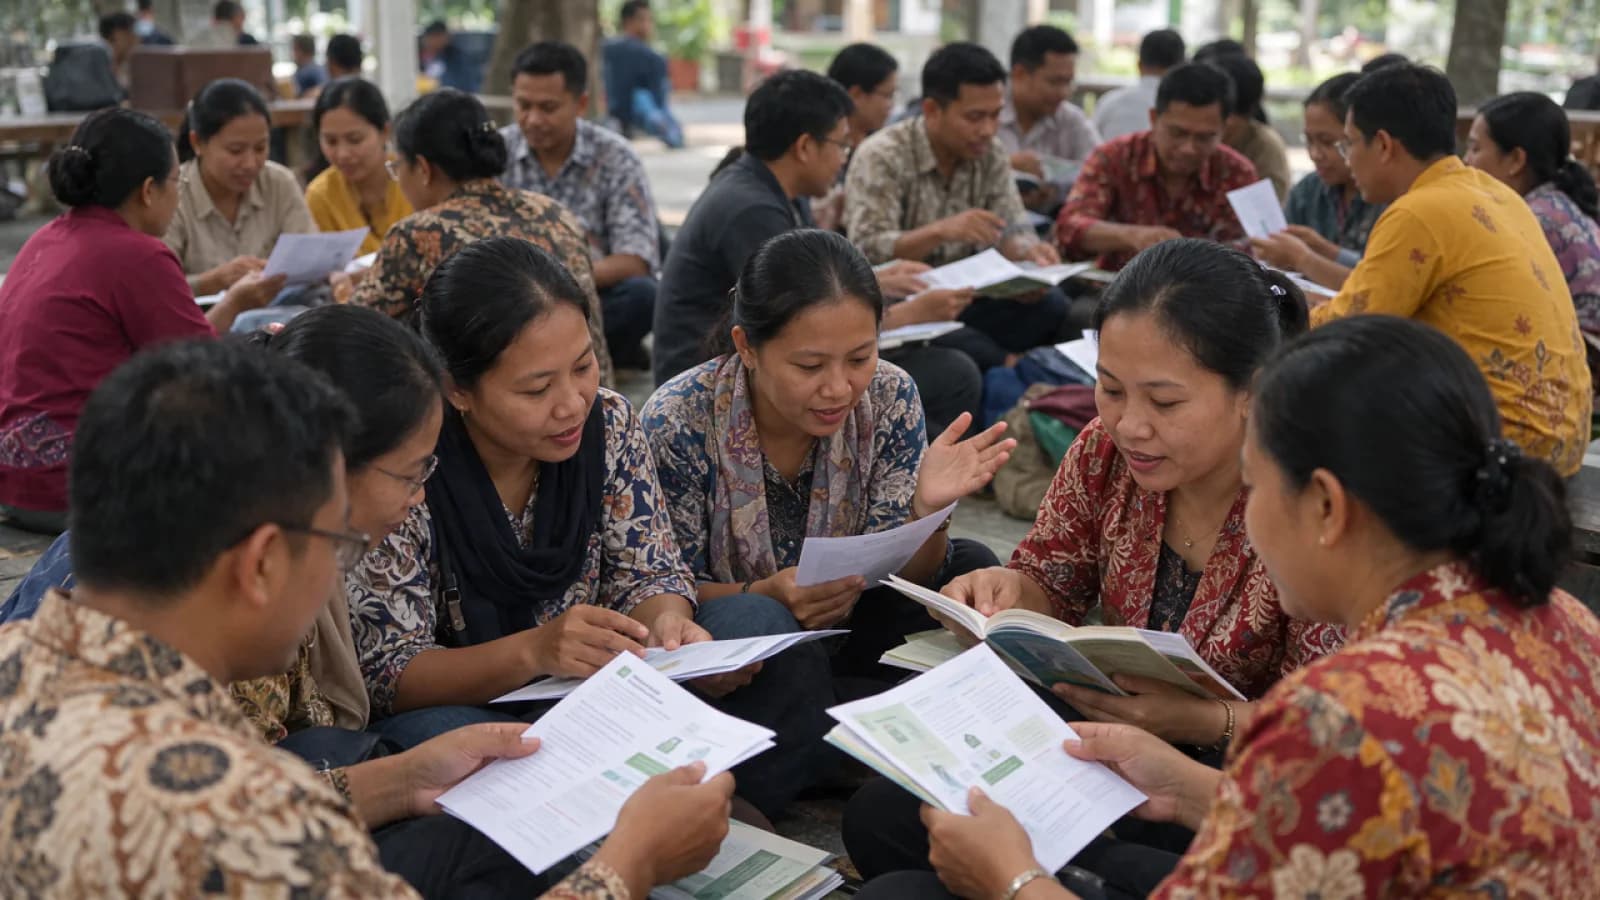
Mengapa Literasi Keuangan Menjadi Kunci Kesejahteraan Keluarga? Pertanyaan ini penting karena kondisi ekonomi sebuah keluarga tidak hanya ditentukan oleh seberapa besar penghasilan yang diterima setiap bulan, tetapi juga bagaimana uang tersebut dikelola. Ada keluarga dengan pendapatan cukup besar, tetapi selalu kesulitan memenuhi kebutuhan karena pengeluarannya tidak terkontrol. Sebaliknya, ada keluarga dengan penghasilan yang lebih sederhana, tetapi mampu memenuhi kebutuhan, membayar kewajiban, memiliki tabungan, dan mempersiapkan masa depan. Perbedaan tersebut salah satunya berkaitan dengan literasi keuangan, yaitu kemampuan memahami dan mengambil keputusan finansial secara tepat.
Dalam kehidupan sehari-hari, keputusan keuangan keluarga muncul hampir setiap waktu. Mulai dari menentukan jumlah uang belanja, memilih tempat tinggal, membayar cicilan, membiayai pendidikan anak, membantu orang tua, sampai memutuskan apakah perlu mengambil pinjaman. Setiap keputusan memiliki konsekuensi terhadap kondisi keuangan pada masa sekarang maupun masa mendatang. Tanpa pemahaman yang cukup, seseorang bisa saja mengambil keputusan yang terlihat menguntungkan dalam jangka pendek, tetapi justru memberikan beban finansial dalam jangka panjang.
Bagi Gen Z dan milenial, tantangan ini semakin relevan. Kemudahan transaksi digital, kartu kredit, PayLater, investasi online, dan berbagai produk keuangan membuat pilihan semakin beragam. Namun, banyaknya pilihan tidak otomatis membuat seseorang mampu menggunakannya dengan benar. Keluarga tetap membutuhkan kemampuan untuk memahami risiko, menghitung kemampuan finansial, menentukan prioritas, dan menghindari keputusan impulsif.
Karena itu, literasi keuangan bukan sekadar kemampuan menabung atau menghitung uang. Lebih dari itu, literasi keuangan merupakan bekal untuk membangun kesejahteraan keluarga yang lebih stabil, mengurangi risiko masalah utang, dan menciptakan kehidupan finansial yang lebih terencana.
Apa Itu Literasi Keuangan dan Mengapa Penting bagi Keluarga?
Literasi keuangan adalah kemampuan seseorang dalam memahami informasi keuangan, mengelola sumber daya yang dimiliki, serta mengambil keputusan yang berkaitan dengan uang secara bertanggung jawab.
Menurut Otoritas Jasa Keuangan (OJK), literasi keuangan mencakup pengetahuan, keterampilan, dan keyakinan yang memengaruhi sikap serta perilaku seseorang dalam meningkatkan kualitas pengambilan keputusan dan pengelolaan keuangan untuk mencapai kesejahteraan keuangan.
Artinya, seseorang yang memiliki literasi keuangan bukan hanya mengetahui cara menggunakan rekening bank atau aplikasi pembayaran. Ia juga memahami karakteristik produk keuangan, biaya, manfaat, risiko, hak, dan kewajiban yang muncul ketika menggunakan layanan tersebut.
Dalam lingkungan keluarga, literasi keuangan mempunyai cakupan yang lebih luas. Keputusan keuangan tidak selalu dilakukan oleh satu orang, melainkan sering melibatkan pasangan, anak, atau anggota keluarga lainnya.
Misalnya, ketika sebuah keluarga ingin membeli rumah, keputusan tersebut perlu mempertimbangkan penghasilan gabungan, kebutuhan rutin, kewajiban yang sudah berjalan, uang muka, cicilan, dan biaya perawatan rumah. Jika keputusan hanya didasarkan pada keinginan memiliki rumah tanpa memperhitungkan kemampuan membayar, keluarga berisiko mengalami tekanan keuangan pada masa mendatang.
Oleh sebab itu, pemahaman finansial sebaiknya dibangun sebagai kebiasaan bersama, bukan hanya tanggung jawab satu anggota keluarga.
Referensi: OJK – Edukasi Keuangan dan Literasi Keuangan.
Bagaimana Kondisi Literasi Keuangan Masyarakat Indonesia?
Pentingnya literasi keuangan juga terlihat dari hasil pengukuran nasional yang dilakukan OJK, Lembaga Penjamin Simpanan (LPS), dan Badan Pusat Statistik (BPS).
Dalam Survei Nasional Literasi dan Inklusi Keuangan (SNLIK) 2026 yang diumumkan pada 11 Agustus 2026, indeks literasi keuangan masyarakat Indonesia mencapai 69,57%, sedangkan indeks inklusi keuangan mencapai 93,61%.
Survei ini melibatkan 75.000 responden berusia 15–79 tahun di 38 provinsi dan mencakup 514 kabupaten/kota di Indonesia.
Ada hal menarik dari hasil tersebut. Indeks inklusi keuangan lebih tinggi dibandingkan indeks literasi keuangan. Hal ini menunjukkan bahwa penggunaan produk dan layanan keuangan sudah memiliki cakupan yang tinggi, sementara pemahaman, keterampilan, sikap, dan perilaku keuangan masih perlu terus diperkuat.
Perlu dipahami bahwa kedua angka tersebut merupakan indeks dengan parameter pengukuran berbeda, bukan persentase orang yang secara langsung dapat dibagi menjadi kelompok yang paham dan tidak paham keuangan.
SNLIK 2026 juga memperlihatkan perbedaan indeks literasi berdasarkan kelompok usia:
Kelompok usia | Indeks literasi keuangan |
|---|---|
15–17 tahun | 56,04% |
18–25 tahun | 73,32% |
26–35 tahun | 78,70% |
36–50 tahun | 73,81% |
51–79 tahun | 60,01% |
Kelompok usia 26–35 tahun mencatat indeks literasi tertinggi di antara kelompok yang diukur. Namun, hasil tersebut tidak berarti seluruh individu dalam kelompok usia tersebut otomatis mampu mengelola keuangan dengan baik.
Data ini memperlihatkan bahwa literasi keuangan tetap perlu dikembangkan sepanjang kehidupan. Kebutuhan finansial seseorang akan berubah ketika mulai bekerja, menikah, memiliki anak, membeli rumah, atau memasuki masa pensiun.
Sumber: OJK, LPS, dan BPS – Hasil Survei Nasional Literasi dan Inklusi Keuangan 2026.
Hubungan Literasi Keuangan dengan Ekonomi Mikro dalam Keluarga
Dari sudut pandang ekonomi mikro, keluarga dapat dipahami sebagai unit ekonomi yang harus mengambil keputusan ketika sumber daya yang tersedia terbatas. Setiap keluarga mempunyai pendapatan, kebutuhan, dan prioritas yang berbeda.
Ekonomi mikro mempelajari bagaimana individu atau rumah tangga menentukan pilihan dalam menggunakan sumber daya untuk memenuhi kebutuhan. Salah satu konsep pentingnya adalah budget constraint atau batasan anggaran.
Konsep ini menjelaskan bahwa jumlah barang dan jasa yang bisa dikonsumsi seseorang dibatasi oleh pendapatan dan harga yang harus dibayar.
Materi ekonomi mikro dari OpenStax menjelaskan bahwa individu harus menghadapi trade-off karena tidak semua kebutuhan dan keinginan dapat dipenuhi sekaligus. Setiap pilihan juga mempunyai opportunity cost, yaitu nilai dari alternatif terbaik yang dikorbankan ketika seseorang menentukan pilihan.
Referensi: OpenStax – How Individuals Make Choices Based on Their Budget Constraint.
Contohnya, sebuah keluarga mempunyai sisa dana Rp1 juta setelah kebutuhan utama dan kewajiban rutin terpenuhi. Dana tersebut dapat digunakan untuk membeli perangkat elektronik, menambah tabungan pendidikan anak, atau memperbesar dana darurat.
Tidak ada satu pilihan yang selalu benar untuk semua keluarga. Keputusan perlu disesuaikan dengan kondisi, kebutuhan, dan tujuan masing-masing.
Namun, keluarga yang memahami literasi keuangan akan lebih mampu mempertimbangkan konsekuensi dari setiap pilihan sebelum menggunakan uangnya.
Inilah salah satu alasan literasi keuangan memiliki hubungan erat dengan kesejahteraan keluarga. Kemampuan mengelola uang membantu rumah tangga menggunakan sumber daya secara lebih terarah, bukan sekadar mengikuti keinginan sesaat.
Mengapa Literasi Keuangan Menjadi Kunci Kesejahteraan Keluarga?
Literasi keuangan memberikan manfaat yang tidak hanya berkaitan dengan jumlah tabungan atau aset. Kemampuan ini juga membantu keluarga menghadapi perubahan ekonomi, mengurangi tekanan finansial, dan mempersiapkan masa depan.
Berikut beberapa manfaat utamanya.
1. Membantu Keluarga Mengatur Pendapatan dan Pengeluaran
Salah satu dasar kesehatan keuangan keluarga adalah keseimbangan antara uang yang masuk dan uang yang keluar.
Tanpa pencatatan yang baik, pengeluaran kecil sering kali tidak terasa. Misalnya, langganan aplikasi, biaya pesan makanan, transportasi online, belanja kebutuhan tambahan, dan hiburan digital. Masing-masing mungkin terlihat tidak terlalu besar, tetapi jika dikumpulkan selama satu bulan, jumlahnya bisa cukup signifikan.
Literasi keuangan mengajarkan keluarga untuk memahami ke mana uang digunakan.
Misalnya, sebuah keluarga memiliki pendapatan gabungan Rp12 juta per bulan. Mereka dapat menyusun anggaran seperti berikut.
Pos pengeluaran | Anggaran |
|---|---|
Kebutuhan pokok dan rumah tangga | Rp4.500.000 |
Transportasi dan komunikasi | Rp1.000.000 |
Cicilan dan kewajiban | Rp1.500.000 |
Pendidikan dan kebutuhan anak | Rp1.500.000 |
Tabungan dan dana darurat | Rp1.500.000 |
Hiburan dan kebutuhan pribadi | Rp1.000.000 |
Bantuan keluarga dan kebutuhan lainnya | Rp1.000.000 |
Total | Rp12.000.000 |
Angka tersebut hanya ilustrasi, bukan standar anggaran yang harus diikuti semua keluarga. Setiap rumah tangga perlu menyesuaikan pembagian berdasarkan jumlah anggota keluarga, biaya hidup, lokasi tempat tinggal, dan kewajiban yang dimiliki.
Melalui anggaran, keluarga dapat mengetahui apakah pengeluaran sudah sesuai kemampuan atau justru membutuhkan penyesuaian.
Untuk memahami praktik perencanaan tersebut, Anda dapat membaca Uang Tidak Hilang Begitu Saja: Pentingnya Merencanakan Pengeluaran Rumah Tangga.
2. Menghindarkan Keluarga dari Utang yang Tidak Terkendali
Utang tidak selalu buruk. Pinjaman dapat membantu keluarga membeli rumah, membiayai pendidikan, atau memenuhi kebutuhan produktif lainnya.
Namun, masalah muncul ketika seseorang menggunakan fasilitas kredit tanpa memahami biaya dan kemampuan membayar.
Contohnya, sebuah keluarga mempunyai cicilan rumah, kendaraan, kartu kredit, dan PayLater secara bersamaan. Awalnya setiap cicilan terlihat kecil. Tetapi ketika semuanya dijumlahkan, sebagian besar pendapatan bulanan ternyata sudah digunakan untuk pembayaran utang.
Jika terjadi kebutuhan mendadak, keluarga mungkin terpaksa mengambil pinjaman tambahan.
Literasi keuangan membantu keluarga memahami bunga, biaya administrasi, tenor, denda, serta total kewajiban sebelum menyetujui pinjaman. Dengan begitu, keputusan mengambil kredit dapat mempertimbangkan dampaknya terhadap kondisi keuangan dalam jangka panjang.
Salah satu penelitian yang relevan adalah OECD/INFE 2023 International Survey of Adult Financial Literacy. Studi tersebut melibatkan peserta dari 39 negara dan perekonomian.
OECD menemukan bahwa orang dewasa yang mencapai tingkat minimum skor literasi keuangan memiliki rata-rata skor kesejahteraan finansial 10 poin lebih tinggi dan ketahanan finansial 12 poin lebih tinggi dibandingkan mereka yang belum mencapai tingkat tersebut, setelah memperhitungkan karakteristik sosial ekonomi.
Temuan ini menunjukkan adanya hubungan antara literasi keuangan dan kesejahteraan finansial. Namun, hubungan tersebut bukan bukti bahwa literasi keuangan sendirian otomatis menyebabkan seseorang menjadi sejahtera. Pendapatan, pendidikan, dan kondisi sosial ekonomi juga berpengaruh.
Sumber: OECD – International Survey of Adult Financial Literacy 2023.
Untuk pembahasan lanjutan, baca juga Mengapa Literasi Keuangan Rendah Membuat Utang Menumpuk.
3. Membantu Keluarga Mempersiapkan Dana Darurat
Kesejahteraan keluarga bukan hanya tentang mampu memenuhi kebutuhan rutin. Keluarga juga perlu mempunyai kesiapan ketika menghadapi kejadian yang tidak direncanakan.
Contohnya adalah kehilangan pekerjaan, penurunan pendapatan, biaya kesehatan, perbaikan rumah, atau kendaraan yang tiba-tiba rusak.
Tanpa dana cadangan, pengeluaran tersebut dapat mengganggu anggaran bulanan. Bahkan, keluarga mungkin harus menggunakan pinjaman untuk membiayai kebutuhan mendesak.
Literasi keuangan membantu keluarga memahami pentingnya dana darurat dan membedakannya dari tabungan untuk kebutuhan lain.
Sebagai gambaran, keluarga dengan pengeluaran rutin Rp6 juta per bulan dapat memulai dengan target dana darurat sebesar satu bulan pengeluaran. Setelah itu, target dapat ditingkatkan secara bertahap menjadi tiga sampai enam bulan pengeluaran, dengan mempertimbangkan kestabilan pendapatan, jumlah tanggungan, dan risiko pekerjaan.
Dana darurat sebaiknya disimpan pada instrumen yang relatif aman dan mudah dicairkan. Tujuannya bukan mengejar keuntungan investasi tinggi, melainkan memastikan dana dapat digunakan ketika diperlukan.
4. Membantu Keluarga Mengambil Keputusan Investasi yang Lebih Baik
Ketika kondisi keuangan sudah lebih stabil, keluarga dapat mulai mempertimbangkan investasi untuk mencapai tujuan jangka panjang.
Namun, investasi bukan sekadar mengikuti tren atau membeli instrumen yang sedang populer di media sosial.
Seseorang perlu memahami profil risiko, jangka waktu, biaya, potensi keuntungan, dan kemungkinan kerugian. Produk investasi yang sesuai untuk satu keluarga belum tentu cocok bagi keluarga lainnya.
Misalnya, keluarga yang membutuhkan dana pendidikan anak dalam waktu dua tahun perlu mempertimbangkan instrumen dengan tingkat risiko dan likuiditas yang sesuai. Mereka tidak bisa begitu saja memilih aset dengan fluktuasi harga tinggi tanpa mempertimbangkan kemungkinan penurunan nilai ketika dana dibutuhkan.
Literasi keuangan membantu keluarga membedakan antara menabung, berinvestasi, dan berspekulasi.
Ketiganya memiliki karakteristik yang berbeda.
5. Meningkatkan Kesiapan Menghadapi Masa Depan
Kesejahteraan keluarga juga berkaitan dengan kemampuan mempersiapkan kebutuhan jangka panjang.
Biaya pendidikan anak, tempat tinggal, kesehatan, dan masa pensiun merupakan kebutuhan yang tidak selalu dapat dipenuhi hanya dengan pendapatan bulanan saat kebutuhan tersebut muncul.
Karena itu, keluarga perlu menyusun perencanaan sesuai jangka waktu.
Semakin awal sebuah keluarga mempersiapkan tujuan finansial, semakin banyak waktu yang tersedia untuk mengumpulkan dana secara bertahap.
Namun, perencanaan tidak harus selalu dimulai dengan jumlah besar. Konsistensi dan kesesuaian antara target dengan kemampuan keuangan justru lebih penting.
Literasi Keuangan Membantu Keluarga Menghindari Kesalahan Keuangan Digital
Perkembangan teknologi membuat transaksi keuangan semakin praktis. Mobile banking, dompet digital, PayLater, pinjaman online, dan berbagai aplikasi investasi dapat diakses melalui smartphone.
Kemudahan tersebut memberikan manfaat, tetapi juga menghadirkan risiko baru.
Seseorang bisa melakukan transaksi hanya dalam beberapa detik tanpa mempertimbangkan dampaknya terhadap anggaran. Ada pula risiko penipuan digital, penyalahgunaan data pribadi, dan penawaran investasi yang tidak jelas.
Dalam laporan OECD/INFE 2023, rata-rata skor literasi keuangan digital peserta dari berbagai negara berada pada angka 53 dari 100. OECD juga menemukan bahwa hanya 29% orang dewasa dalam cakupan survei yang mencapai skor minimum target literasi keuangan digital.
Temuan ini menunjukkan bahwa pemahaman keuangan digital perlu menjadi bagian dari literasi keuangan keluarga.
Beberapa kebiasaan yang perlu diterapkan antara lain:
Jangan membagikan PIN, password, atau kode OTP kepada orang lain.
Periksa legalitas penyedia layanan keuangan sebelum menggunakan produknya.
Baca biaya dan ketentuan sebelum menyetujui transaksi.
Waspadai penawaran investasi yang menjanjikan keuntungan tidak masuk akal.
Periksa mutasi rekening dan transaksi secara berkala.
Gunakan kanal resmi ketika mengajukan pengaduan.
Keluarga juga perlu membekali anak dan anggota keluarga yang lebih tua dengan pemahaman mengenai keamanan transaksi digital.
Artikel Bagaimana Mengatur Keuangan Rumah Tangga di Era Digital dapat menjadi bacaan tambahan mengenai pengelolaan uang dalam lingkungan transaksi modern.
Cara Membangun Literasi Keuangan dalam Keluarga
Memahami pentingnya literasi keuangan merupakan langkah awal. Selanjutnya, pengetahuan tersebut harus diterapkan dalam kebiasaan sehari-hari.
Berikut beberapa langkah praktis yang dapat dilakukan.
1. Biasakan Diskusi Keuangan Bersama Keluarga
Masalah keuangan sebaiknya tidak selalu menjadi urusan satu orang. Pasangan perlu memahami kondisi pendapatan, kewajiban, dan tujuan finansial bersama.
Diskusikan kebutuhan rutin, cicilan, tabungan, dan rencana pengeluaran besar. Jika ada perubahan kondisi pendapatan, sampaikan secara terbuka agar keluarga dapat menyesuaikan anggaran.
Diskusi tidak harus berlangsung lama. Pertemuan sederhana setiap bulan sudah cukup untuk mengevaluasi kondisi keuangan.
2. Buat Anggaran dengan Prioritas yang Jelas
Tentukan kebutuhan yang harus dipenuhi terlebih dahulu, seperti makanan, tempat tinggal, kesehatan, pendidikan, dan kewajiban pembayaran.
Setelah itu, tentukan anggaran untuk kebutuhan tambahan dan hiburan.
Jika pengeluaran lebih besar daripada pendapatan, cari pos yang dapat disesuaikan. Jangan langsung mengurangi kebutuhan dasar hanya untuk mempertahankan gaya hidup yang sebenarnya bisa ditunda.
3. Pisahkan Uang Berdasarkan Tujuan
Keluarga dapat menggunakan rekening atau catatan terpisah untuk kebutuhan yang berbeda.
Misalnya, rekening untuk kebutuhan rumah tangga, rekening dana darurat, tabungan pendidikan, dan dana tujuan jangka panjang.
Pemisahan ini membantu menghindari penggunaan dana yang sebenarnya sudah dialokasikan untuk kebutuhan tertentu.
4. Pelajari Produk Keuangan Sebelum Menggunakannya
Sebelum membeli asuransi, menggunakan kartu kredit, mengambil pinjaman, atau berinvestasi, pahami seluruh ketentuannya.
Perhatikan manfaat, risiko, biaya, jangka waktu, dan kewajiban yang harus dipenuhi.
Jangan hanya mengandalkan rekomendasi teman atau konten media sosial. Informasi resmi dari penyedia layanan dan regulator perlu menjadi rujukan utama.
5. Evaluasi Keuangan Setiap Bulan
Catat total pendapatan, pengeluaran, tabungan, dan sisa kewajiban.
Perhatikan apakah jumlah tabungan bertambah, apakah cicilan mulai membebani anggaran, dan apakah terdapat pengeluaran yang terus meningkat.
Evaluasi bulanan membuat keluarga lebih cepat mengetahui perubahan kondisi finansial sebelum masalah berkembang.
Tantangan Literasi Keuangan bagi Gen Z dan Milenial
Setiap generasi menghadapi tantangan finansial yang berbeda.
Gen Z umumnya mulai memasuki dunia kerja dan membangun kemandirian finansial. Pada tahap ini, mereka perlu memahami cara mengatur pendapatan pertama, menghindari utang konsumtif, serta mulai membangun tabungan.
Milenial, di sisi lain, mungkin sudah menghadapi tanggung jawab yang lebih besar, seperti biaya tempat tinggal, pendidikan anak, cicilan rumah, dan kebutuhan orang tua.
Sebagian bahkan menghadapi kondisi sebagai generasi sandwich, yaitu harus memenuhi kebutuhan keluarga inti sekaligus membantu orang tua.
Situasi tersebut membuat perencanaan keuangan menjadi lebih kompleks. Keluarga tidak hanya perlu mengatur penghasilan untuk kebutuhan saat ini, tetapi juga memikirkan tujuan jangka panjang dan kewajiban kepada anggota keluarga lainnya.
Untuk memahami tantangan tersebut, Anda dapat membaca Cara Mengatur Keuangan untuk Generasi Sandwich di Era Modern.
Bagi generasi muda yang baru membangun kehidupan finansial, artikel Cara Mengatur Keuangan untuk Generasi Z juga dapat membantu memahami dasar pengelolaan pendapatan dan pengeluaran.
Mengukur Apakah Keuangan Keluarga Sudah Semakin Sehat
Literasi keuangan akan memberikan manfaat lebih besar ketika keluarga mampu menerjemahkannya menjadi perubahan nyata.
Beberapa indikator berikut dapat digunakan untuk mengevaluasi perkembangan keuangan keluarga.
Indikator | Hal yang perlu diperiksa |
|---|---|
Cash flow | Apakah pendapatan mencukupi pengeluaran rutin? |
Tabungan | Apakah keluarga menyisihkan uang secara konsisten? |
Dana darurat | Berapa bulan kebutuhan rutin yang dapat ditutup? |
Beban utang | Apakah seluruh cicilan masih sesuai kemampuan? |
Net worth | Apakah total aset berkembang dibandingkan kewajiban? |
Tujuan keuangan | Apakah target pendidikan, rumah, dan pensiun memiliki rencana pendanaan? |
Keamanan digital | Apakah keluarga memahami risiko transaksi dan perlindungan data? |
Tidak semua keluarga harus mempunyai indikator yang sama. Keluarga dengan pendapatan tidak tetap, misalnya, perlu memberikan perhatian lebih pada cadangan kas. Sementara itu, keluarga yang memiliki tanggungan pendidikan besar perlu memperjelas perencanaan biaya jangka menengah dan panjang.
Yang terpenting adalah terdapat perkembangan yang bisa diamati, bukan sekadar membuat anggaran yang kemudian tidak dijalankan.
Mengapa Literasi Keuangan Tidak Bisa Dipisahkan dari Kesejahteraan Keluarga?
Kesejahteraan keluarga tidak hanya berarti mempunyai rumah, kendaraan, tabungan, atau investasi. Ada pula aspek keamanan finansial, kemampuan memenuhi kebutuhan pokok, ketenangan menghadapi keadaan darurat, dan kesempatan mencapai tujuan hidup.
Literasi keuangan membantu keluarga mengambil keputusan dengan lebih sadar. Seseorang dapat menilai apakah cicilan rumah masih sesuai kemampuan, apakah pinjaman benar-benar diperlukan, dan apakah pengeluaran tertentu perlu ditunda demi tujuan yang lebih penting.
Namun, literasi keuangan bukan satu-satunya penentu kesejahteraan. Besarnya pendapatan, kesempatan kerja, harga kebutuhan pokok, akses terhadap layanan kesehatan, dan kondisi sosial ekonomi juga mempunyai pengaruh.
Karena itu, jangan menganggap keluarga yang mengalami kesulitan finansial selalu disebabkan kurangnya pengetahuan mengelola uang. Ada pula kondisi struktural dan situasi hidup yang berada di luar kendali individu.
Meski begitu, pemahaman finansial tetap memberikan bekal agar keluarga dapat mengelola sumber daya yang tersedia dengan lebih baik.
Kesimpulan
Literasi keuangan menjadi kunci kesejahteraan keluarga karena membantu setiap anggota rumah tangga memahami cara mengelola pendapatan, menentukan prioritas pengeluaran, menggunakan produk keuangan, dan mempersiapkan kebutuhan masa depan.
Dari sudut pandang ekonomi mikro, keluarga menghadapi keterbatasan sumber daya yang mengharuskan setiap keputusan dilakukan dengan mempertimbangkan manfaat dan konsekuensinya. Uang yang digunakan untuk satu kebutuhan berarti tidak lagi tersedia untuk kebutuhan lain. Oleh karena itu, pemahaman mengenai anggaran, biaya peluang, utang, tabungan, dan investasi sangat diperlukan.
Penerapan literasi keuangan dapat dimulai dari kebiasaan sederhana, seperti mencatat pemasukan dan pengeluaran, berdiskusi mengenai kondisi finansial keluarga, menyisihkan dana darurat, memahami perjanjian pinjaman, serta mengevaluasi perkembangan aset dan kewajiban.
Bagi Gen Z dan milenial, membangun kebiasaan tersebut sejak dini akan membantu mempersiapkan berbagai tahap kehidupan, mulai dari kemandirian finansial, pernikahan, membesarkan anak, membantu orang tua, hingga masa pensiun.
Pada akhirnya, kesejahteraan keluarga tidak hanya ditentukan oleh seberapa besar uang yang berhasil diperoleh, tetapi juga seberapa bijak uang tersebut digunakan untuk memenuhi kebutuhan, mengurangi risiko, dan membangun masa depan. Literasi keuangan bukan sekadar pengetahuan tentang uang, melainkan keterampilan hidup yang dapat membantu keluarga menciptakan kondisi finansial yang lebih aman, terencana, dan berkelanjutan.
Jika Anda memiliki pertanyaan atau membutuhkan bantuan mengenai permasalahan utang piutang, konsultasikan segera bersama kami. Kami siap membantu dalam memberikan solusi atas masalah utang piutang Anda. Untuk menangani Saat Resesi Datang: Bagaimana Kredit dan Pembiayaan Bisa Berubah?
👉 Klik di sini untuk menghubungi kami
Butuh bantuan?
Selesaikan utang piutang tanpa masalah
Debt membantu kreditur menagih secara beretika dan membantu debitur menemukan jalan keluar.
Artikel terkait
 Information
Prioritas Penagihan Berdasarkan Umur dan Nilai Piutang
Prioritas Penagihan Berdasarkan Umur dan Nilai Piutang
Baca artikel Information
Days Sales Outstanding (DSO) dan Kesehatan Keuangan
Days Sales Outstanding (DSO) dan Kesehatan Keuangan
Baca artikel Information
SOP Penagihan: Kontrol, Peran, dan Etika Collection
SOP Penagihan: Kontrol, Peran, dan Etika Collection
Baca artikel