5 Tanda Keuangan Anda Mulai Tidak Sehat dan Cara Mengatasinya
- Admin Debt.co.id
- 14 menit baca
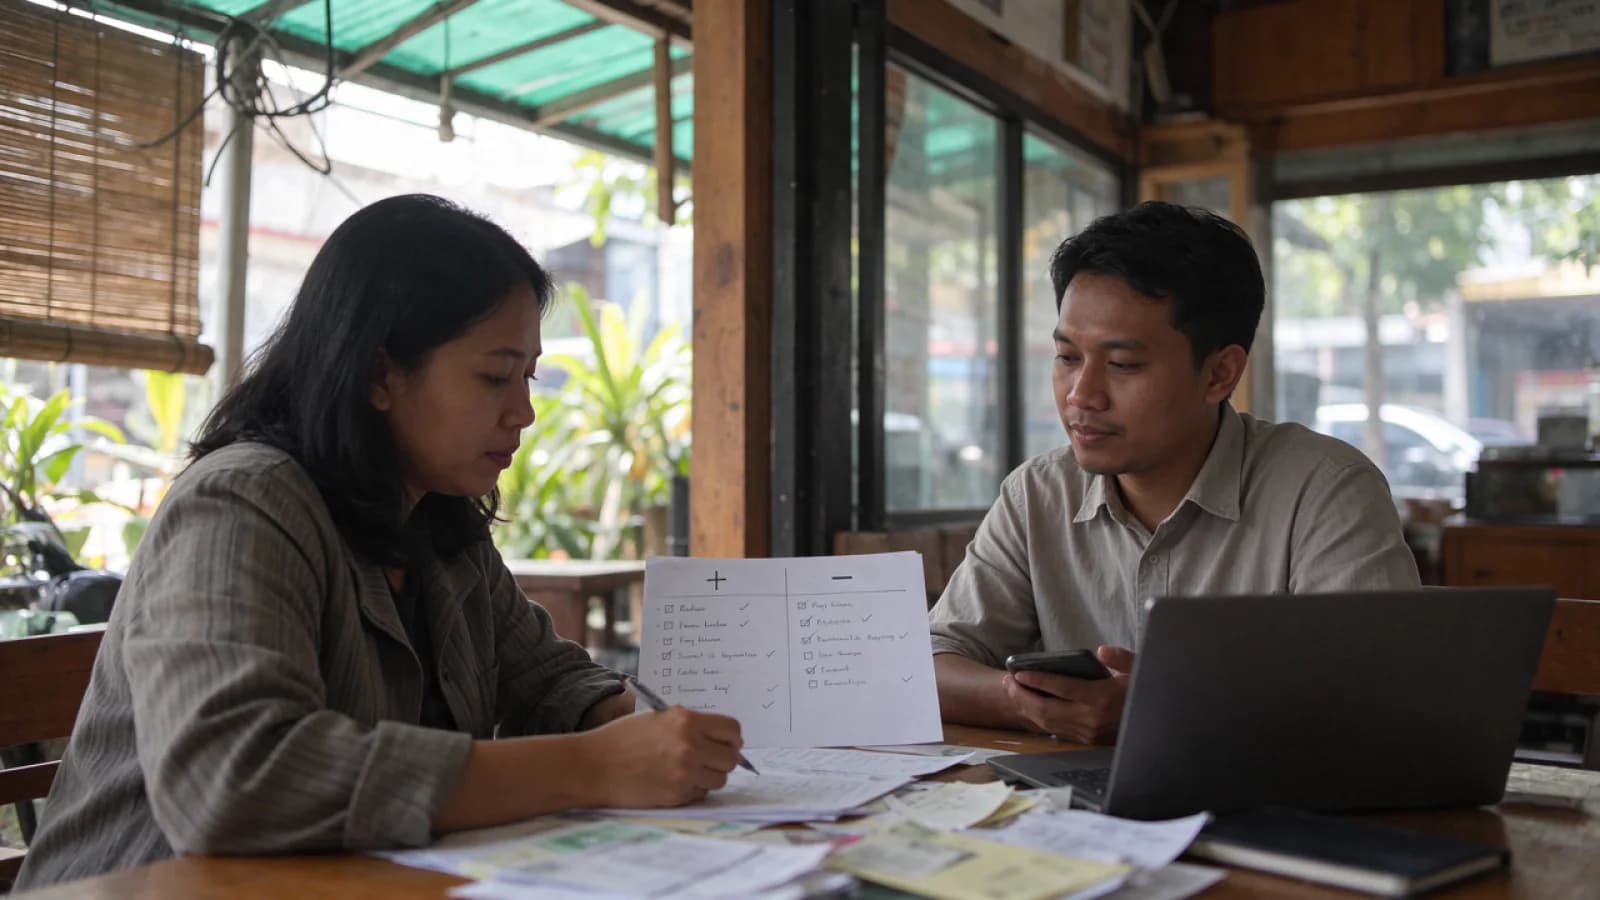
5 Tanda Keuangan Anda Mulai Tidak Sehat dan Cara Mengatasinya perlu dipahami sebelum masalah finansial berkembang menjadi kondisi yang lebih sulit dikendalikan. Banyak orang merasa kondisi keuangannya baik-baik saja selama masih mempunyai pekerjaan, menerima gaji setiap bulan, dan mampu membayar kebutuhan sehari-hari. Namun, apakah kondisi tersebut benar-benar menunjukkan bahwa keuangan sudah sehat? Belum tentu. Seseorang bisa memiliki penghasilan cukup besar, tetapi seluruh uangnya habis untuk cicilan, tagihan, dan pengeluaran rutin. Bahkan, ada yang harus menggunakan kartu kredit atau PayLater untuk bertahan sampai gaji berikutnya.
Kondisi seperti ini cukup mudah ditemukan dalam kehidupan sehari-hari. Gaji baru masuk, tetapi beberapa hari kemudian sebagian besar sudah digunakan untuk membayar kewajiban. Ketika ada kebutuhan mendadak, tidak tersedia tabungan yang bisa digunakan. Akhirnya, pinjaman menjadi pilihan untuk menutup kekurangan. Jika pola tersebut berlangsung terus-menerus, seseorang berisiko mengalami masalah keuangan meskipun penghasilannya terlihat cukup baik.
Kesehatan keuangan pribadi sebenarnya tidak hanya diukur dari jumlah uang yang dimiliki. Ada beberapa aspek lain yang perlu diperhatikan, seperti keseimbangan pendapatan dan pengeluaran, kemampuan membayar utang, ketersediaan dana darurat, kebiasaan menabung, serta perbandingan antara aset dan kewajiban. Otoritas Jasa Keuangan (OJK) juga menggunakan sejumlah indikator tersebut dalam materi edukasi perencanaan keuangan keluarga melalui program pemeriksaan kesehatan keuangan atau Periksa Dompet.
Bagi Gen Z dan milenial, memahami tanda keuangan tidak sehat menjadi semakin penting karena kebutuhan hidup terus berkembang. Ada biaya tempat tinggal, transportasi, pendidikan, kebutuhan keluarga, cicilan, hingga persiapan masa depan. Artikel ini akan membantu Anda mengenali lima tanda kondisi keuangan mulai bermasalah sekaligus memberikan langkah praktis untuk memperbaikinya secara bertahap.
Mengapa Kesehatan Keuangan Perlu Diperiksa Secara Berkala?
Banyak orang baru memeriksa kondisi keuangan ketika sudah mengalami kesulitan membayar tagihan. Padahal, evaluasi keuangan sebaiknya dilakukan sebelum masalah muncul.
Kesehatan keuangan menggambarkan kemampuan seseorang dalam memenuhi kebutuhan saat ini, menghadapi pengeluaran tidak terduga, mengelola kewajiban, dan mempersiapkan tujuan jangka panjang. Artinya, seseorang tidak cukup hanya mampu membayar kebutuhan bulan ini. Ia juga perlu mempunyai ruang finansial untuk menghadapi perubahan kondisi kehidupan.
Sebagai contoh, seorang karyawan dengan penghasilan Rp10 juta per bulan mungkin terlihat mempunyai kondisi keuangan yang cukup baik. Namun, jika Rp4 juta digunakan untuk cicilan, Rp4 juta untuk kebutuhan rutin, dan sisanya habis untuk pengeluaran lain, orang tersebut hampir tidak mempunyai ruang untuk menabung atau menghadapi keadaan darurat.
Sebaliknya, seseorang dengan penghasilan Rp6 juta bisa saja memiliki kondisi keuangan lebih terkontrol apabila pengeluarannya terencana, cicilannya rendah, dan mempunyai tabungan yang cukup.
Dalam Buku Perencanaan Keuangan Keluarga dari OJK, terdapat beberapa indikator yang digunakan untuk memeriksa kesehatan keuangan, yaitu ketersediaan uang tunai, besarnya cicilan dibandingkan penghasilan, kebiasaan menabung, dan perbandingan aset dengan utang.
Dari indikator tersebut, kita dapat mengenali kondisi keuangan lebih objektif daripada hanya mengandalkan perasaan bahwa penghasilan masih cukup.
5 Tanda Keuangan Anda Mulai Tidak Sehat
Berikut lima tanda yang dapat menjadi peringatan bahwa kondisi finansial perlu segera dievaluasi.
1. Pengeluaran Lebih Besar daripada Penghasilan
Tanda pertama yang paling mudah dikenali adalah ketika jumlah pengeluaran secara konsisten lebih besar daripada pendapatan.
Kondisi ini sering terjadi tanpa disadari. Seseorang merasa penghasilannya cukup karena setiap bulan masih dapat membayar kebutuhan. Namun, ketika seluruh transaksi diperiksa, ternyata ada pengeluaran tambahan yang terus menggerus saldo, mulai dari pesan makanan online, langganan aplikasi, belanja impulsif, hingga biaya hiburan.
Masalahnya bukan selalu karena penghasilan terlalu kecil. Terkadang, pengeluaran memang belum disesuaikan dengan kemampuan finansial.
Misalnya, seseorang memperoleh penghasilan bersih Rp8 juta per bulan. Namun, total pengeluarannya mencapai Rp9 juta. Artinya, setiap bulan terdapat kekurangan Rp1 juta.
Jika kondisi ini berlangsung selama enam bulan, total kekurangan mencapai Rp6 juta. Apabila tidak mempunyai tabungan, seseorang mungkin akan menggunakan kartu kredit, meminjam kepada teman, atau mengambil pinjaman baru untuk menutup kebutuhan tersebut.
Inilah yang membuat kondisi keuangan semakin rentan.
Cara mengatasinya: evaluasi seluruh pengeluaran dan buat anggaran bulanan.
Mulailah dengan mencatat seluruh transaksi selama minimal satu bulan. Pisahkan pengeluaran menjadi beberapa kelompok:
Kebutuhan pokok seperti makanan, tempat tinggal, transportasi, dan listrik.
Kewajiban finansial seperti cicilan dan pembayaran pinjaman.
Pengeluaran fleksibel seperti hiburan, belanja, dan makan di luar.
Tabungan, dana darurat, serta kebutuhan masa depan.
Setelah itu, cari pengeluaran yang masih bisa dikurangi. Tidak semua kebutuhan harus dipangkas, tetapi pengeluaran yang tidak memberikan manfaat sebanding perlu dievaluasi.
OJK melalui materi perencanaan keuangannya juga menekankan pentingnya menyusun anggaran berdasarkan prioritas dan memastikan pengeluaran tidak melebihi pendapatan.
Untuk memperdalam pembahasan, Anda dapat membaca Cara Mengatur Keuangan untuk Generasi Z dan Cara Mengatur Keuangan untuk Generasi Milenial di Era Digital.
2. Cicilan Utang Terlalu Besar dan Mulai Mengganggu Kebutuhan Bulanan
Memiliki utang tidak otomatis berarti kondisi keuangan tidak sehat. Pinjaman dapat digunakan untuk berbagai kebutuhan, seperti membeli rumah, membiayai pendidikan, atau mengembangkan usaha.
Namun, masalah muncul ketika sebagian besar penghasilan digunakan untuk membayar cicilan.
Bayangkan seseorang memperoleh gaji bersih Rp10 juta per bulan. Ia mempunyai cicilan motor Rp1,2 juta, kartu kredit Rp800 ribu, PayLater Rp700 ribu, dan pinjaman pribadi Rp1,3 juta.
Total cicilan mencapai Rp4 juta per bulan.
Untuk menghitung bebannya, gunakan rumus:
Rasio Cicilan Utang = (Total Cicilan Bulanan ÷ Penghasilan Bulanan) × 100%
Berdasarkan contoh tersebut:
Rp4.000.000 ÷ Rp10.000.000 × 100% = 40%
Artinya, 40% penghasilan digunakan untuk membayar cicilan. Sisanya hanya Rp6 juta untuk kebutuhan rumah tangga, transportasi, tabungan, dan kebutuhan lainnya.
Dalam materi Perencanaan Keuangan Keluarga, OJK menggunakan batas sekitar 30% penghasilan sebagai acuan agar pembayaran cicilan tetap berada dalam batas kemampuan. Angka ini merupakan panduan edukatif, bukan batas hukum atau jaminan bahwa seseorang otomatis aman apabila berada di bawah persentase tersebut. Kondisi keluarga, kestabilan pekerjaan, dan kebutuhan pokok tetap perlu diperhitungkan.
Cara mengatasinya: prioritaskan pembayaran utang dan hentikan penambahan cicilan yang tidak mendesak.
Jika memiliki beberapa pinjaman, buat daftar lengkap berisi:
Nama kreditur atau penyedia pinjaman.
Sisa pokok utang.
Bunga atau biaya yang berlaku.
Cicilan bulanan.
Tanggal jatuh tempo.
Sisa waktu pembayaran.
Setelah itu, evaluasi utang dengan biaya paling tinggi. Salah satu pendekatan yang dapat digunakan adalah metode debt avalanche, yaitu memprioritaskan pelunasan utang dengan bunga atau biaya tertinggi sambil tetap membayar kewajiban minimum utang lainnya sesuai perjanjian.
Apabila kesulitan memenuhi pembayaran, hubungi kreditur melalui saluran resmi untuk menanyakan kemungkinan restrukturisasi atau penjadwalan ulang. Jangan menunggu sampai masalah semakin besar.
Pembahasan lebih lengkap bisa Anda temukan dalam artikel Cara Bijak Mengelola Utang di Tengah Tekanan Ekonomi dan Bagaimana Mengukur Risiko Utang dalam Keuangan Pribadi.
3. Tidak Memiliki Dana Darurat yang Cukup
Pernah membayangkan apa yang terjadi ketika tiba-tiba kehilangan pekerjaan, mengalami sakit, atau harus memperbaiki kendaraan yang digunakan untuk bekerja?
Situasi tersebut dapat terjadi tanpa perencanaan. Jika tidak memiliki dana darurat, seseorang mungkin harus menggunakan uang untuk kebutuhan rutin, menjual aset, atau mengambil pinjaman baru.
Dana darurat merupakan simpanan khusus yang disiapkan untuk menghadapi kebutuhan mendesak di luar pengeluaran yang sudah direncanakan.
Salah satu kesalahan yang sering dilakukan adalah menganggap seluruh tabungan sebagai dana darurat. Padahal, tabungan untuk liburan, membeli gadget, atau membayar uang muka rumah mempunyai tujuan yang berbeda.
OJK dalam Buku Perencanaan Keuangan Keluarga menggunakan cadangan uang tunai dan tabungan setara empat kali pengeluaran rutin bulanan sebagai salah satu indikator pemeriksaan kesehatan keuangan. Dalam praktik perencanaan keuangan, target tiga sampai enam bulan pengeluaran rutin juga sering digunakan sebagai titik awal, dengan penyesuaian berdasarkan kestabilan penghasilan dan jumlah tanggungan.
Sebagai contoh, apabila kebutuhan rutin seseorang mencapai Rp5 juta per bulan, target dana darurat empat bulan adalah Rp20 juta.
Jumlah tersebut mungkin terasa besar. Namun, bukan berarti harus dikumpulkan sekaligus.
Cara mengatasinya: bangun dana darurat secara bertahap dan pisahkan dari rekening harian.
Mulailah dengan target kecil, misalnya mengumpulkan dana sebesar satu bulan pengeluaran. Setelah target pertama tercapai, tingkatkan secara bertahap menjadi tiga bulan, kemudian sesuai kebutuhan hingga mencapai target yang direncanakan.
Beberapa langkah yang dapat dilakukan:
Sisihkan sebagian penghasilan setiap kali menerima gaji.
Gunakan rekening terpisah agar tidak tercampur dengan uang belanja.
Pilih tempat penyimpanan yang relatif aman dan mudah dicairkan.
Gunakan dana tersebut hanya untuk kebutuhan darurat yang benar-benar penting.
Isi kembali dana darurat setelah digunakan.
Kebiasaan menyisihkan uang secara rutin lebih realistis daripada menunggu sampai mempunyai penghasilan besar.
Anda dapat membaca panduan Langkah-Langkah Membuat Dana Darurat yang Efektif dan Risiko Likuiditas Pribadi: Kenapa Dana Darurat Penting Sebelum Berinvestasi atau Berutang.
4. Sering Terlambat Membayar Tagihan dan Mengandalkan Gaji Berikutnya
Tanda keuangan tidak sehat berikutnya adalah sering melewati tanggal jatuh tempo pembayaran.
Misalnya, seseorang menerima gaji setiap tanggal 28, tetapi kartu kredit harus dibayar tanggal 15 dan cicilan kendaraan tanggal 20. Karena sebagian besar uang dari gaji sebelumnya sudah habis, ia akhirnya menunggu gaji berikutnya untuk menyelesaikan kewajiban.
Masalah seperti ini bisa terjadi karena dua hal.
Pertama, jumlah penghasilan memang tidak cukup untuk menutupi seluruh pengeluaran. Kedua, terdapat ketidaksesuaian antara waktu penerimaan uang dan jadwal pembayaran.
Keduanya perlu dibedakan karena cara mengatasinya tidak selalu sama.
Jika jumlah pengeluaran memang terlalu besar, anggaran perlu diperbaiki. Namun, apabila masalah utamanya adalah waktu penerimaan uang, pengaturan jadwal pembayaran dan alokasi dana bisa membantu.
Keterlambatan juga berpotensi menimbulkan konsekuensi finansial sesuai perjanjian, seperti bunga, denda, atau biaya tambahan. Dalam produk pembiayaan tertentu, riwayat pembayaran juga dapat memengaruhi penilaian kredit sesuai mekanisme pelaporan yang berlaku.
Cara mengatasinya: buat kalender pembayaran dan alokasikan uang sejak penghasilan diterima.
Catat semua tagihan yang dimiliki, termasuk cicilan rumah, kendaraan, kartu kredit, PayLater, listrik, internet, dan kewajiban lainnya.
Selanjutnya, lakukan beberapa hal berikut:
Tandai seluruh tanggal jatuh tempo dalam kalender.
Pasang pengingat beberapa hari sebelum pembayaran.
Pisahkan dana cicilan segera setelah gaji diterima.
Periksa keberhasilan pembayaran otomatis apabila menggunakan fitur autodebit.
Hubungi kreditur apabila sejak awal sudah memperkirakan akan mengalami kesulitan pembayaran.
Jangan menganggap keterlambatan kecil sebagai sesuatu yang tidak penting. Jika terus berulang, jumlah biaya tambahan dan tekanan keuangan dapat semakin besar.
Pembahasan mengenai dampak keterlambatan pembayaran dapat dibaca melalui artikel Menunda Bayar Utang Bukan Hal Sepele: Dampaknya bagi Keuangan, Kepercayaan, dan Tanggung Jawab.
5. Tidak Bisa Menabung dan Nilai Kekayaan Bersih Terus Menurun
Tanda kelima adalah tidak adanya perkembangan dalam membangun kekayaan pribadi.
Seseorang mungkin mempunyai penghasilan tetap dan mampu membayar seluruh tagihan, tetapi tidak pernah menyisihkan uang untuk masa depan. Setiap bulan selalu dimulai dari nol karena seluruh pendapatan habis digunakan.
Kondisi tersebut membuat seseorang kesulitan mencapai tujuan keuangan, seperti membeli rumah, menyiapkan pendidikan anak, mempersiapkan pensiun, atau membangun usaha.
Selain kebiasaan menabung, ada satu indikator lain yang perlu diperhatikan, yaitu kekayaan bersih atau net worth.
Rumusnya:
Net Worth = Total Aset − Total Kewajiban
Aset dapat mencakup uang tunai, tabungan, investasi, properti, dan kendaraan yang mempunyai nilai ekonomi. Sementara itu, kewajiban mencakup sisa pinjaman, kredit, dan utang lainnya.
Contohnya:
Komponen | Nilai |
|---|---|
Tabungan dan uang tunai | Rp20.000.000 |
Investasi | Rp10.000.000 |
Nilai aset lainnya | Rp70.000.000 |
Total aset | Rp100.000.000 |
Total sisa utang | Rp130.000.000 |
Net worth | -Rp30.000.000 |
Hasil tersebut berarti total kewajiban lebih besar daripada total aset yang dicatat.
Namun, net worth negatif bukan berarti seseorang pasti mengalami gagal bayar. Hal tersebut merupakan sinyal untuk memeriksa struktur aset dan kewajiban, kemampuan membayar, serta perkembangan kekayaan dari waktu ke waktu.
OJK juga memasukkan perbandingan aset dan utang sebagai bagian dari pemeriksaan kesehatan keuangan.
Cara mengatasinya: bangun kebiasaan menabung dan evaluasi perkembangan kekayaan secara berkala.
Tidak harus langsung menyisihkan nominal besar. Anda bisa memulai dengan persentase kecil yang realistis, kemudian meningkatkannya ketika kondisi keuangan membaik.
Agar lebih terarah, tentukan tujuan keuangan berdasarkan jangka waktunya:
Jangka pendek: dana darurat dan kebutuhan rutin tahunan.
Jangka menengah: uang muka rumah, pendidikan, atau pengembangan keterampilan.
Jangka panjang: persiapan pensiun dan pembangunan aset.
Evaluasi total aset dan kewajiban setiap enam atau dua belas bulan. Dengan cara ini, Anda dapat mengetahui apakah kondisi finansial benar-benar berkembang atau hanya terlihat baik karena penghasilan bulanan masih berjalan.
Bagaimana Memulai Pemulihan Keuangan yang Tidak Sehat?
Setelah mengenali tanda keuangan tidak sehat, langkah berikutnya adalah memperbaikinya. Tidak perlu langsung mengubah seluruh kebiasaan dalam satu hari. Mulailah dari masalah yang paling mendesak dan berpengaruh terhadap kebutuhan hidup.
Berikut contoh rencana pemulihan keuangan selama 30 hari.
Periode | Langkah yang dilakukan | Target |
|---|---|---|
Minggu 1 | Catat penghasilan, pengeluaran, aset, dan seluruh utang | Mengetahui kondisi sebenarnya |
Minggu 2 | Evaluasi pengeluaran dan hentikan belanja yang tidak mendesak | Mengurangi kebocoran uang |
Minggu 3 | Susun prioritas pembayaran dan kalender tagihan | Menghindari keterlambatan |
Minggu 4 | Mulai menyisihkan tabungan dan menyusun target dana darurat | Membangun cadangan keuangan |
Selama proses tersebut, hindari membuat keputusan finansial berdasarkan tekanan sosial. Tidak perlu memaksakan gaya hidup tertentu hanya karena lingkungan atau media sosial memperlihatkan standar hidup yang terlihat lebih tinggi.
Jika mempunyai tanggungan keluarga, libatkan anggota keluarga dalam penyusunan anggaran. Kesehatan keuangan rumah tangga tidak hanya dipengaruhi keputusan satu orang, tetapi juga kebiasaan belanja dan prioritas seluruh anggota keluarga.
Bagi yang menghadapi kesulitan lebih kompleks, seperti beberapa pinjaman yang sudah menunggak, pertimbangkan untuk mencari bantuan profesional atau berkonsultasi melalui saluran resmi kreditur. Pembahasan terkait tersedia dalam artikel 5 Tanda Kamu Butuh Konsultasi Keuangan dan Cara Memulainya.
Kesalahan yang Perlu Dihindari Ketika Memperbaiki Kondisi Finansial
Ketika menyadari keuangan mulai tidak sehat, sebagian orang ingin memperbaikinya secepat mungkin. Sayangnya, keputusan yang terburu-buru terkadang justru menimbulkan masalah baru.
Ada beberapa kesalahan yang perlu dihindari.
Pertama, mengambil pinjaman baru tanpa menghitung kemampuan pembayaran. Meminjam untuk menutup kewajiban lama dapat memberikan ruang sementara, tetapi belum tentu menyelesaikan sumber masalahnya.
Kedua, menghabiskan seluruh tabungan untuk melunasi utang tanpa menyisakan dana cadangan. Pembayaran utang memang penting, terutama yang memiliki biaya tinggi. Namun, kebutuhan darurat tetap perlu diperhitungkan agar tidak langsung kembali berutang ketika muncul pengeluaran mendadak.
Ketiga, menganggap kenaikan gaji otomatis memperbaiki keuangan. Penghasilan yang meningkat tidak menjamin kondisi finansial menjadi lebih baik apabila pengeluaran juga meningkat dalam jumlah yang sama atau lebih besar.
Keempat, mengikuti investasi berisiko tinggi demi mengejar keuntungan cepat. Ketika kondisi keuangan sedang tidak stabil, prioritas utama seharusnya memperbaiki arus kas, memenuhi kewajiban, dan membangun cadangan. Jangan menggunakan uang kebutuhan pokok untuk mengejar keuntungan yang belum pasti.
Kelima, mengabaikan masalah karena merasa malu. Semakin lama masalah keuangan dihindari, semakin sulit pula seseorang mengetahui jumlah kewajiban dan pilihan penyelesaian yang tersedia.
Perubahan kondisi finansial membutuhkan konsistensi. Lebih baik melakukan perbaikan kecil secara teratur daripada membuat rencana besar yang tidak dapat dijalankan.
Kapan Anda Perlu Meminta Bantuan untuk Mengatasi Masalah Utang?
Jika kondisi keuangan sudah terganggu akibat utang yang menumpuk, penting untuk mengetahui apakah masalah tersebut masih dapat dikelola melalui pengaturan anggaran pribadi atau membutuhkan bantuan tambahan.
Contohnya, seseorang mempunyai beberapa tagihan yang sudah melewati jatuh tempo, mendapatkan pengingat pembayaran berulang, dan tidak mampu melunasi seluruh kewajiban dengan penghasilan yang tersedia.
Dalam situasi seperti ini, langkah pertama adalah membuat daftar semua kewajiban dan menghubungi kreditur melalui saluran resmi untuk membicarakan penyelesaian. Jangan menghindari komunikasi atau menyetujui kesepakatan baru yang sebenarnya tidak sanggup dipenuhi.
Debt.co.id menyediakan informasi dan layanan terkait pengelolaan penagihan serta penyelesaian utang piutang. Untuk pihak yang mempunyai piutang usaha atau tagihan yang belum dibayar pelanggan, informasi mengenai layanan inkaso Debt.co.id dapat menjadi salah satu referensi.
Informasi lebih lanjut juga tersedia melalui website resmi Debt.co.id dan halaman kontak Debt.co.id.
Perlu dibedakan bahwa layanan penagihan piutang usaha tidak sama dengan layanan konseling keuangan pribadi. Pilihan bantuan harus disesuaikan dengan jenis masalah yang sedang dihadapi.
Kesimpulan
Mengenali lima tanda keuangan tidak sehat merupakan langkah awal untuk menjaga kestabilan finansial. Pengeluaran yang lebih besar daripada penghasilan, cicilan yang terlalu tinggi, tidak adanya dana darurat, kebiasaan terlambat membayar tagihan, serta tidak berkembangnya tabungan dan kekayaan bersih merupakan beberapa indikator yang perlu diperhatikan.
Namun, kondisi tersebut tidak harus selalu berakhir dengan masalah keuangan yang lebih besar. Setiap orang masih mempunyai kesempatan untuk memperbaiki pengelolaan uang melalui pencatatan pengeluaran, penyusunan anggaran, pengendalian cicilan, pembangunan dana darurat, dan evaluasi aset serta kewajiban.
Bagi Gen Z dan milenial, kesehatan keuangan sebaiknya tidak diukur dari seberapa besar gaji, seberapa banyak barang yang dimiliki, atau seberapa tinggi gaya hidup yang bisa dipertahankan. Hal yang lebih penting adalah kemampuan memenuhi kebutuhan, menghadapi kondisi tidak terduga, mengelola utang, dan mempersiapkan masa depan tanpa terus-menerus mengalami tekanan finansial.
Pada akhirnya, keuangan yang sehat bukan berarti harus memiliki penghasilan besar, tetapi mampu mengelola penghasilan yang dimiliki dengan baik dan bertanggung jawab. Mulailah dengan memahami kondisi keuangan sendiri, mengenali masalah yang ada, dan mengambil langkah perbaikan secara konsisten. Semakin cepat kondisi finansial diperiksa, semakin besar kesempatan untuk mencegah masalah berkembang menjadi beban yang lebih berat.
Jika Anda memiliki pertanyaan atau membutuhkan bantuan mengenai permasalahan utang piutang, konsultasikan segera bersama kami. Kami siap membantu dalam memberikan solusi atas masalah utang piutang Anda. Untuk menangani Saat Resesi Datang: Bagaimana Kredit dan Pembiayaan Bisa Berubah?
👉 Klik di sini untuk menghubungi kami
Butuh bantuan?
Selesaikan utang piutang tanpa masalah
Debt membantu kreditur menagih secara beretika dan membantu debitur menemukan jalan keluar.
Artikel terkait
 Information
Prioritas Penagihan Berdasarkan Umur dan Nilai Piutang
Prioritas Penagihan Berdasarkan Umur dan Nilai Piutang
Baca artikel Information
Days Sales Outstanding (DSO) dan Kesehatan Keuangan
Days Sales Outstanding (DSO) dan Kesehatan Keuangan
Baca artikel Information
SOP Penagihan: Kontrol, Peran, dan Etika Collection
SOP Penagihan: Kontrol, Peran, dan Etika Collection
Baca artikel